Polskie Towarzystwo Ekonomiczne Oddział w Łodzi dołączyło do międzynarodowego konsorcjum realizującego projekt „Youth FiLE: Financial Literacy for Empowerment”. Przedsięwzięcie jest finansowane z programu Erasmus+ w ramach działania KA220-YOU – Partnerstwa współpracy w sektorze młodzieży. Projekt, realizowany od 1 września 2025 r. do 29 lutego 2028 r., łączy partnerów z Austrii, Bułgarii, Cypru, Polski i Portugalii.
Wspólnym celem konsorcjum jest rozwijanie kompetencji finansowych młodych ludzi w wieku 16–25 lat oraz przygotowanie praktycznych narzędzi dla edukatorów i osób pracujących z młodzieżą. Szczególne znaczenie ma dotarcie do osób znajdujących się w trudniejszej sytuacji społecznej i ekonomicznej, w tym młodzieży o niższych dochodach, osób z doświadczeniem migracji, młodych ludzi pozostających poza edukacją i zatrudnieniem oraz tych, którzy mają ograniczony dostęp do wysokiej jakości edukacji finansowej.
Dlaczego edukacja finansowa młodych ludzi jest dziś tak ważna?
Wchodzenie w dorosłość oznacza serię decyzji, które mają długotrwałe konsekwencje: wybór pierwszej pracy, wynajem mieszkania, podpisanie umowy z bankiem lub operatorem, korzystanie z płatności odroczonych, zaciągnięcie kredytu, wyjazd za granicę, rozpoczęcie oszczędzania czy zabezpieczenie się przed oszustwem internetowym. Te decyzje są podejmowane w warunkach rosnącej cyfryzacji usług, zmienności kosztów życia i coraz bardziej złożonej oferty produktów finansowych.
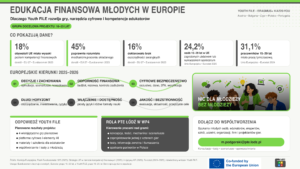
Skala wyzwania jest widoczna w danych. Flash Eurobarometer 525 z 2023 r., obejmujący ponad 26 tys. dorosłych mieszkańców wszystkich państw UE, wykazał, że wysoki poziom kompetencji finansowych osiągnęło jedynie 18% badanych. Poziom średni odnotowano u 64%, a niski u kolejnych 18%. Komisja Europejska wskazała przy tym, że do grup wymagających szczególnego wsparcia należą osoby młodsze, kobiety, osoby o niższych dochodach oraz z niższym poziomem wykształcenia.
Badanie pokazuje także konkretne luki w wiedzy. Wpływ inflacji na siłę nabywczą rozumiało 65% respondentów, ale mechanizm procentu składanego tylko 45%. Relację pomiędzy wyższym oczekiwanym zyskiem a wyższym ryzykiem rozpoznawało 66% badanych, a zasadę dywersyfikacji – 56%. Jednocześnie 16% respondentów deklarowało brak oszczędności awaryjnych, natomiast tylko jedna trzecia mogłaby po utracie głównego źródła dochodu pokrywać wydatki przez co najmniej sześć miesięcy bez pożyczania pieniędzy lub przeprowadzki.
Nie są to dane wyłącznie o młodzieży, dlatego nie należy ich automatycznie odnosić do grupy 16–25 lat. Pokazują jednak europejską lukę kompetencyjną, a sam Eurobarometr identyfikuje młodsze osoby jako grupę priorytetową. Kontekst społeczno-ekonomiczny dodatkowo wzmacniają dane Eurostatu. W 2025 r. 24,2% osób w wieku 15–29 lat w UE – około 17,3 mln młodych ludzi – było zagrożonych ubóstwem lub wykluczeniem społecznym. W 2024 r. 31,1% pracowników w wieku 15–29 lat wykonywało pracę tymczasową, wobec 11,0% ogółu pracowników w UE.
Dane te nie dowodzą, że niski poziom kompetencji finansowych jest przyczyną ubóstwa lub niestabilnego zatrudnienia. Pokazują natomiast warunki, w których młodzi ludzie podejmują pierwsze samodzielne decyzje finansowe. Przy nieregularnych dochodach, rosnących kosztach mieszkania i częstszych umowach czasowych błąd w budżecie, nieprzemyślany kredyt lub oszustwo internetowe mogą mieć znacznie poważniejsze skutki. Dlatego edukacja finansowa powinna być traktowana jako element bezpieczeństwa społeczno-ekonomicznego, samodzielności i zdolności do planowania przyszłości.
Europa przechodzi od przekazywania wiedzy do rozwijania kompetencji
Aktualny europejski kierunek odchodzi od edukacji ograniczonej do definicji i obliczeń. Wspólne ramy kompetencji finansowych UE i OECD-INFE dla dzieci i młodzieży, opublikowane w 2023 r., mają wspierać państwa członkowskie, edukatorów i organizacje w projektowaniu oraz ocenie programów, które rozwijają zdolność podejmowania świadomych decyzji finansowych. Oznacza to łączenie wiedzy z umiejętnościami, postawami i zachowaniami: planowaniem, oceną ryzyka, porównywaniem ofert, rozpoznawaniem manipulacji i przewidywaniem konsekwencji.
We wrześniu 2025 r. Komisja Europejska przyjęła pierwszą kompleksową strategię UE dotyczącą kompetencji finansowych. Strategia wiąże edukację finansową z dobrostanem, bezpieczeństwem i niezależnością obywateli oraz z szerszą inicjatywą Unii oszczędności i inwestycji. Komisja podkreśla, że odpowiednie kompetencje pomagają lepiej planować budżet, unikać oszustw, skuteczniej oszczędzać i podejmować bardziej świadome decyzje inwestycyjne. Strategia obejmuje koordynację i wymianę dobrych praktyk, działania informacyjne, monitorowanie rezultatów oraz wspieranie badań i inicjatyw edukacyjnych.
W lipcu 2026 r. Komisja uruchomiła kolejne dwa działania: zbieranie skutecznych praktyk w obszarze oszczędzania, inwestowania i rozumienia ryzyka finansowego oraz prace nad dobrowolnym europejskim kodeksem postępowania dla prywatnych i społecznych organizatorów edukacji finansowej. Planowany kodeks ma promować przejrzyste cele, dokładne i bezstronne treści oraz zabezpieczenia przed konfliktem interesów. Jego przyjęcie jest oczekiwane w pierwszym kwartale 2027 r. To ważny sygnał: europejska polityka koncentruje się już nie tylko na zwiększaniu liczby inicjatyw, lecz także na ich jakości, wiarygodności i mierzalności.
Najważniejsze europejskie trendy w edukacji finansowej
1. Nauka oparta na decyzjach i zachowaniach. Młody człowiek powinien nie tylko znać pojęcie RRSO, inflacji czy dywersyfikacji, ale również potrafić zastosować je w sytuacji wyboru. Dlatego coraz większą rolę odgrywają symulacje, scenariusze, studia przypadków i gry pozwalające bezpiecznie sprawdzić konsekwencje decyzji.
2. Odporność finansowa zamiast samego „oszczędzania”. Edukacja obejmuje budowanie funduszu awaryjnego, reagowanie na utratę dochodu, rozpoznawanie kosztów zadłużenia i unikanie spirali zobowiązań. Chodzi o zdolność do przetrwania nieprzewidzianego wydatku bez sięgania po kosztowne finansowanie.
3. Bezpieczeństwo cyfrowe jako część bezpieczeństwa finansowego. Bankowość mobilna, płatności natychmiastowe, zakupy internetowe, płatności odroczone i aktywa cyfrowe tworzą nowe możliwości, ale również nowe ryzyka. Ochrona danych, rozpoznawanie phishingu, smishingu i vishingu, weryfikacja źródła komunikatu oraz stosowanie uwierzytelniania wieloskładnikowego stają się podstawowymi kompetencjami konsumenckimi.
4. Świadome oszczędzanie i inwestowanie. Europejska strategia coraz silniej łączy edukację finansową z długoterminowym planowaniem. Nie oznacza to promowania konkretnego produktu finansowego. Oznacza uczenie relacji pomiędzy stopą zwrotu, ryzykiem, kosztami, horyzontem czasu, płynnością i dywersyfikacją, a także krytycznej oceny źródeł informacji.
5. Edukacja włączająca i dopasowana do sytuacji odbiorcy. Jeden uniwersalny kurs nie odpowie na potrzeby wszystkich. Innych przykładów potrzebuje osoba podejmująca pierwszą pracę, innych młody migrant, osoba bez stałego dochodu czy uczestnik programu mobilności. Dostępny język, krótkie moduły, różne formaty uczenia się i możliwość pracy w grupie zwiększają szansę na rzeczywiste wykorzystanie wiedzy.
6. Współtworzenie z młodzieżą. Programy są bardziej trafne, gdy młodzi ludzie uczestniczą w definiowaniu problemów, ocenie języka, projektowaniu interfejsów i testowaniu prototypów. Pozwala to wychwycić bariery, których zespół ekspercki może nie zauważyć, oraz osadzić ćwiczenia w realnych doświadczeniach odbiorców.
7. Ewaluacja, bezstronność i przejrzystość. Rosnące znaczenie ma sprawdzanie, czy uczestnik potrafi wykonać zadanie przed i po zajęciach, a nie tylko czy deklaruje zadowolenie. Ważne jest także jasne odróżnienie edukacji od reklamy produktu finansowego, ujawnianie potencjalnych konfliktów interesów oraz aktualizowanie treści wraz ze zmianami rynkowymi i regulacyjnymi.
Jak na te trendy odpowiada Youth FiLE?
Youth FiLE łączy edukację pozaformalną, narzędzia cyfrowe i uczenie przez doświadczenie. W projekcie planowane są materiały szkoleniowe dla osób pracujących z młodzieżą, zasoby mikrolearningowe, interaktywna platforma wykorzystująca elementy sztucznej inteligencji oraz zestaw edukacyjnych gier planszowych. Narzędzia mają obejmować praktyczne zagadnienia: budżetowanie, codzienne wydatki, bankowość, dochody i pierwszą pracę, kredyty i zobowiązania, oszczędzanie, bezpieczne zakupy, podatki i zabezpieczenie społeczne, ubezpieczenia oraz ochronę przed oszustwami internetowymi.
To nadal rezultaty opracowywane w ramach projektu, a nie gotowe rozwiązania o potwierdzonej skuteczności. Ich jakość ma być budowana poprzez konsultacje, prototypowanie, testy i wprowadzanie poprawek. Projekt zakłada udział młodzieży i osób pracujących z młodzieżą w grupach fokusowych, ankietach i konsultacjach. Uczestnicy będą mogli oceniać czytelność języka, dostępność, użyteczność oraz zgodność scenariuszy z realnymi sytuacjami.
Takie podejście odpowiada zasadzie „nic dla młodzieży bez młodzieży”. Odbiorcy nie mają być wyłącznie końcowymi użytkownikami, lecz współtwórcami narzędzi. Ich doświadczenia są potrzebne, aby scenariusz pierwszej wypłaty, wynajmu mieszkania, zakupu na raty, utraty dochodu czy próby oszustwa nie był abstrakcyjnym zadaniem, ale wiarygodną sytuacją decyzyjną.
Rola PTE Łódź: gry, w których konsekwencje są elementem nauki
Polskie Towarzystwo Ekonomiczne Oddział w Łodzi kieruje pakietem prac WP4 dotyczącym edukacyjnych gier planszowych. PTE Łódź odpowiada za koordynację procesu, zgodność z celami projektu i europejskimi ramami kompetencji finansowych, współtworzenie koncepcji i treści, strukturę, mechanikę oraz scenariusze finansowe. Oddział projektuje także jedną z czterech planowanych gier i uczestniczy w testowaniu, zbieraniu informacji zwrotnej, tłumaczeniu oraz organizacji spotkania partnerów w Polsce.
Gry mają tworzyć bezpieczną przestrzeń do ćwiczenia decyzji bez realnych strat. Gracz będzie zarządzał ograniczonym budżetem, reagował na zdarzenia losowe, porównywał warianty i obserwował skutki wyborów. Scenariusze mają obejmować między innymi planowanie wydatków, reagowanie na kryzys finansowy i unikanie oszustw. Ważnym elementem będzie rozmowa po rozgrywce: dlaczego wybrano daną opcję, jakie ryzyko pominięto i jak podobna decyzja wyglądałaby w prawdziwym życiu.
Projekt zakłada opracowanie czterech wielojęzycznych gier oraz ich wykorzystanie w edukacji pozaformalnej, szkołach, organizacjach młodzieżowych i centrach społecznościowych. W ramach WP4 planowanych jest pięć wydarzeń testowych w krajach partnerskich. Informacje zwrotne od młodzieży, edukatorów i ekspertów mają posłużyć do poprawy mechaniki, treści oraz dostępności narzędzi.
Zapraszamy do współpracy
Nie chcemy tworzyć tych narzędzi wyłącznie przy biurku. Zapraszamy:
- młode osoby w wieku 16–25 lat, które chcą uczestniczyć w konsultacjach i testach;
- ekonomistów, specjalistów finansowych i ekspertów ochrony konsumenta;
- nauczycieli, edukatorów i osoby pracujące z młodzieżą;
- szkoły, uczelnie, organizacje młodzieżowe i instytucje pomocy społecznej;
- przedsiębiorców i przedstawicieli odpowiedzialnych społecznie instytucji finansowych;
- projektantów gier, specjalistów grywalizacji, UX i komunikacji.
Współpraca może obejmować konsultowanie scenariuszy, ocenę poprawności ekonomicznej, testowanie prototypów, organizację spotkań z młodzieżą, wsparcie dostępności i języka, udział w ewaluacji lub upowszechnianie rezultatów projektu. Zaangażowanie nie oznacza rekomendowania produktów finansowych – zależy nam na edukacji bezstronnej, opartej na faktach i rzeczywistych potrzebach młodych ludzi.
Osoby i instytucje zainteresowane współpracą zapraszamy do kontaktu: m.podgorski@pte.lodz.pl
Aktualności można śledzić na profilu PTE Łódź na LinkedIn oraz na stronie projektu Youth FiLE.
Dołącz do nas i pomóż stworzyć narzędzia, dzięki którym młodzi ludzie będą mogli ćwiczyć mądre decyzje finansowe – zanim konsekwencje przestaną być tylko elementem rozgrywki.
Przygotował: dr Marcin Podgórski
Nota metodologiczna
Dane w tekście odnoszą się do różnych populacji: Eurobarometr 2023 obejmował dorosłych obywateli UE, dane Eurostatu dotyczą osób w wieku 15–29 lat, a podstawową grupą docelową Youth FiLE są osoby w wieku 16–25 lat. Wskaźników nie należy porównywać tak, jakby pochodziły z jednej próby. Dane Eurostatu opisują kontekst społeczno-ekonomiczny i nie stanowią dowodu związku przyczynowego pomiędzy poziomem kompetencji finansowych a ubóstwem lub formą zatrudnienia.
Funded by the European Union. Views and opinions expressed are however those of the author(s) only and do not necessarily reflect those of the European Union or OeAD-GmbH. Neither the European Union nor the granting authority can be held responsible for them.
